लेखक : तरुण मिश्र
(समाजसेवी एवं राजनीतिक चिंतक हैं। राजनीतिक और सामाजिक विषयों पर लिखते हैं। देश-विदेश में आयोजित होने वाले व्याख्यानों में एक प्रखर वक्ता के रूप में जाने जाते हैं। जनसेवक के रुप में प्रख्यात है।)
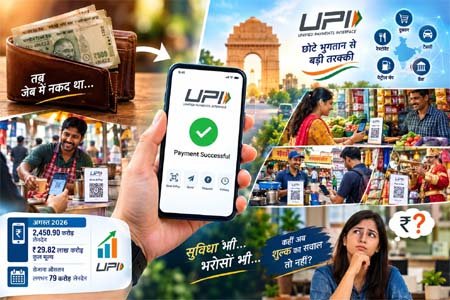
कभी जेब में बटुआ होता था, बटुए में नोट होते थे और नोटों के साथ एक संतोष भी होता था कि जरूरत पड़ी तो भुगतान कर देंगे। फिर समय बदला। मोबाइल बटुआ बन गया, बैंक खाता मोबाइल में आ गया और भुगतान के लिए जेब टटोलने की जरूरत लगभग खत्म हो गई। चाय की दुकान हो या बड़ी दुकान, सब्जी वाला हो या दूध वाला, टैक्सी हो या सड़क किनारे का छोटा दुकानदार-क्यूआर कोड ने भुगतान की दुनिया ही बदल दी। आज स्थिति यह है कि कई लोग घर से निकलते समय नकद रखना ही भूल जाते हैं। यूपीआई ने भारत के भुगतान व्यवहार को जिस तेजी से बदला है, वह अपने आप में बड़ा सामाजिक बदलाव है। एनपीसीआई के आंकड़ों के मुताबिक अगस्त 2026 में यूपीआई पर करीब 2,450.90 करोड़ लेनदेन हुए, जिनका कुल मूल्य करीब 29.82 लाख करोड़ रुपये था। यानी रोजाना औसतन लगभग 79 करोड़ लेनदेन। यूपीआई अब केवल सुविधा नहीं रह गया है, बल्कि रोजमर्रा की जिंदगी का हिस्सा बन चुका है। दस रुपये की चाय से लेकर हजारों रुपये की खरीदारी तक, भुगतान का माध्यम एक ही—मोबाइल निकालिए, क्यूआर कोड स्कैन कीजिए और काम खत्म। लेकिन यहीं से एक बड़ा सवाल भी खड़ा होता है-जिस डिजिटल भुगतान की आदत लोगों को इतनी तेजी से लगी, उसकी लागत का सवाल आखिर किस तरह सामने आएगा?
यही वह जगह है जहां ‘आप तो ऐसे न थे’ वाली भावना पैदा होती है। पहले डिजिटल भुगतान को बढ़ावा देने के लिए उसे आसान, तेज और कम लागत वाला विकल्प बनाया गया। लोगों को नकदी से डिजिटल भुगतान की ओर लाने के लिए लगातार प्रोत्साहन मिला। छोटे दुकानदारों ने क्यूआर कोड लगाए, ग्राहकों ने मोबाइल से भुगतान करना शुरू किया और धीरे-धीरे नकदी का इस्तेमाल कई जगह कम होता चला गया। आज तो हाल यह है कि सड़क किनारे काम करने वाला छोटा कारोबारी भी डिजिटल भुगतान स्वीकार करता है। शादी-विवाह में बैंड बजाने वाला व्यक्ति हो या फुटपाथ पर सामान बेचने वाला, उसके पास भी क्यूआर कोड दिखाई दे जाता है। डिजिटल भुगतान ने आर्थिक लेनदेन को उस स्तर तक पहुंचा दिया है जहां कभी बैंक खाता और कार्ड भी नहीं पहुंच पाते थे। लेकिन अब यदि व्यापारी भुगतान पर शुल्क की चर्चा बढ़ती है, तो स्वाभाविक रूप से चिंता पैदा होती है कि इसका असर आखिरकार किस पर पड़ेगा। यहां एक बात समझना जरूरी है।
मर्चेंट डिस्काउंट रेट यानी एमडीआर सामान्यत: भुगतान स्वीकार करने वाले व्यापारी से जुड़े शुल्क की व्यवस्था है; इसे सीधे ग्राहक से वसूलना और व्यापारी से वसूलना एक ही बात नहीं है। इसलिए किसी भी नए शुल्क की चर्चा को इस आधार पर नहीं समझा जाना चाहिए कि हर ग्राहक से सीधे उतनी ही रकम काट ली जाएगी। फिर भी सवाल अपनी जगह है। क्योंकि व्यापारी की लागत अंतत: बाजार की कीमतों को प्रभावित कर सकती है। यदि किसी कारोबारी पर भुगतान स्वीकार करने की अतिरिक्त लागत आती है तो वह उसे अपने खर्चों में शामिल कर सकता है। और व्यापार की लागत बढऩे पर उसका असर वस्तुओं और सेवाओं की कीमतों पर पडऩे की संभावना से इनकार नहीं किया जा सकता। सबसे ज्यादा चिंता छोटे कारोबारियों को लेकर होनी स्वाभाविक है। बड़ी कंपनी के लिए कुछ पैसे का डिजिटल भुगतान शुल्क शायद उसके कुल कारोबार की तुलना में बहुत छोटा हिस्सा हो, लेकिन रोजाना सीमित मार्जिन पर कारोबार करने वाले छोटे दुकानदार के लिए हर शुल्क मायने रखता है। यही वजह है कि डिजिटल भुगतान व्यवस्था में सुविधा के साथ लागत की पारदर्शिता भी उतनी ही जरूरी है।
एक और आम भ्रम को दूर करना भी जरूरी है। यदि किसी वस्तु की कीमत 78 रुपये है और ग्राहक गलती से 80 रुपये भेज देता है, तो यूपीआई प्रणाली अपने आप दो रुपये को शुल्क के रूप में नहीं काटती। भुगतान की राशि और किसी संभावित शुल्क की व्यवस्था अलग-अलग विषय हैं। ग्राहक को भुगतान से पहले अंतिम राशि स्पष्ट रूप से दिखाई जानी चाहिए और किसी भी अतिरिक्त शुल्क की जानकारी पारदर्शी तरीके से उपलब्ध होनी चाहिए। दरअसल, यूपीआई की सबसे बड़ी ताकत ही इसकी सरलता रही है। मोबाइल उठाया, क्यूआर स्कैन किया और भुगतान हो गया। इस सरलता को बनाए रखना जरूरी है। यदि भविष्य में शुल्कों की ऐसी व्यवस्था आती है जिसे आम आदमी समझ ही न पाए, तो डिजिटल भुगतान की सहजता पर सवाल खड़े हो सकते हैं। यह भी ध्यान रखना होगा कि यूपीआई केवल भारत तक सीमित रहने वाली व्यवस्था नहीं है। एनपीसीआई की आधिकारिक जानकारी के अनुसार यूपीआई आधारित भुगतान को अंतरराष्ट्रीय स्तर पर भी स्वीकार्यता मिल रही है और चुनिंदा देशों में भारतीय बैंक खातों से क्यूआर के माध्यम से भुगतान की सुविधा उपलब्ध है।
इसलिए यूपीआई केवल एक भुगतान माध्यम नहीं, बल्कि भारत की डिजिटल अर्थव्यवस्था की पहचान बन चुका है। ऐसे में आगे की कोई भी शुल्क व्यवस्था ऐसी होनी चाहिए जिसमें ग्राहक, व्यापारी, बैंक, भुगतान सेवा प्रदाता और पूरी डिजिटल भुगतान व्यवस्था के हितों के बीच संतुलन दिखाई दे। सबसे जरूरी बात यह है कि ग्राहक को यह स्पष्ट रूप से पता हो कि वह किस चीज के लिए कितना भुगतान कर रहा है और व्यापारी को भी यह जानकारी हो कि उसके खाते में आने वाले भुगतान पर कौन-सी लागत लागू हो रही है। डिजिटल भुगतान का मतलब सिर्फ नकदी को मोबाइल में बदल देना नहीं है। इसका मतलब है भरोसे की एक ऐसी व्यवस्था बनाना जिसमें लेनदेन तेज हो, सुरक्षित हो और उसकी लागत भी साफ दिखाई दे। आज जिस व्यक्ति ने जेब में नकदी रखना लगभग छोड़ दिया है, उसके लिए डिजिटल भुगतान सुविधा नहीं बल्कि जरूरत है।
इसलिए इस व्यवस्था में किसी भी बदलाव का असर सिर्फ व्यापारियों तक सीमित नहीं रहेगा। उसका असर करोड़ों ग्राहकों की रोजमर्रा की आदतों पर भी पड़ सकता है। यूपीआई ने लोगों को यह विश्वास दिया है कि पैसे का भुगतान करना मुश्किल काम नहीं है। अब इस विश्वास को बनाए रखना अगली बड़ी जिम्मेदारी है। क्योंकि सवाल सिर्फ कुछ पैसों का नहीं है। सवाल उस आदत का है जो वर्षों में बनी है। सवाल उस भरोसे का है जो लोगों ने डिजिटल भुगतान पर किया है। और सवाल उस सुविधा का है जिसने छोटे से छोटे भुगतान को भी आसान बना दिया।
कभी लोग कहते थे- ‘कैश नहीं है, कल दे देंगे। ‘अब कहते हैं- ‘क्यूआर कोड है न, अभी भेज देता हूं। यही बदलाव यूपीआई की सबसे बड़ी कामयाबी है। इसलिए डिजिटल भुगतान व्यवस्था को लेकर जनता के मन में यदि कोई नई लागत, शुल्क या नियम आता है तो उसकी जानकारी स्पष्ट, आधिकारिक और पारदर्शी होनी चाहिए। सुविधा को बोझ में बदलने से पहले यह जरूर सोचना होगा कि जिस व्यवस्था को अपनाने की आदत डाल दी गई है, उसमें बदलाव का असर सबसे ज्यादा किस पर पड़ेगा।
‘कि तू मेरी जिंदगी में इस तरह से शामिल है,
मैं जहां भी जाऊं, तेरी ही महफिल है। ‘
यूपीआई भी आज आम आदमी की जिंदगी में कुछ ऐसा ही शामिल हो चुका है। अब चुनौती यही है कि यह महफिल सुविधा की बनी रहे, अतिरिक्त उलझनों और अनिश्चित शुल्कों की नहीं।